E-Rechnung Pflicht 2027: was Hersteller tun
E-Rechnung Pflicht 2027: Ab 1.1. stellst du bei über 800.000 € Vorjahresumsatz E-Rechnungen aus. Was Hersteller jetzt prüfen und warum der Prozess zählt.
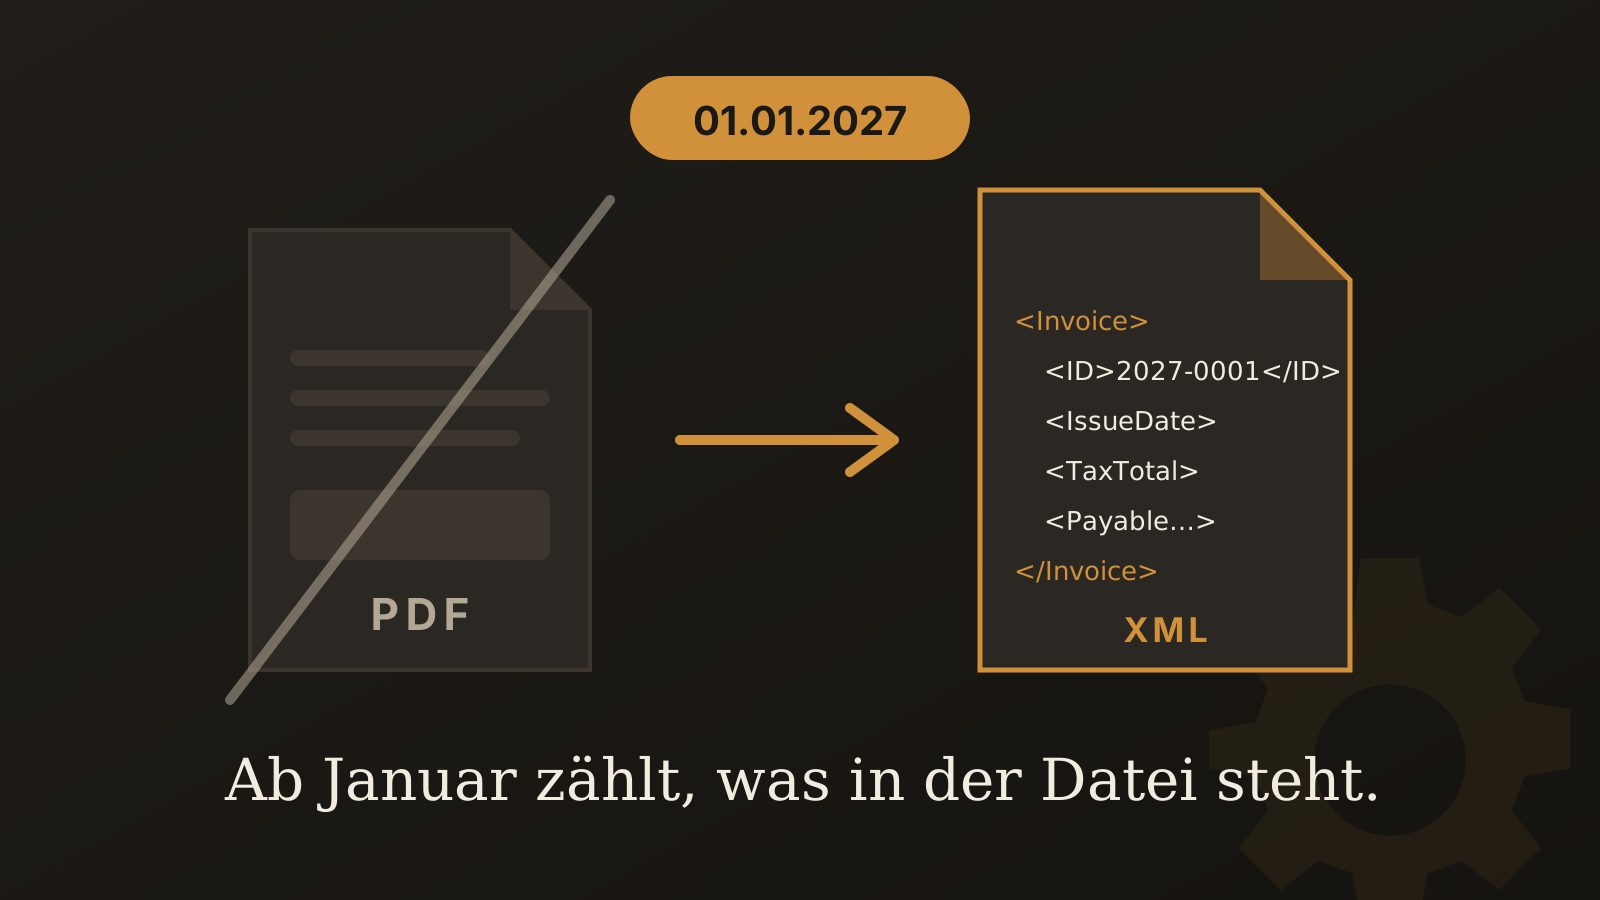
Ab Januar 2027 zählt bei vielen Rechnungen nicht mehr, was man sieht, sondern was in der Datei steht. Die meisten Ratgeber erklären Formate und Fristen und hören dort auf. Mich interessiert, was danach kommt: Rechnungen, die als Daten ankommen und ohne Abtippen weiterlaufen könnten, wenn der Ablauf dahinter steht.
Was ist die E-Rechnung Pflicht 2027? Ab dem 1. Januar 2027 müssen Unternehmen, deren Gesamtumsatz im Vorjahr über 800.000 € lag, Rechnungen an andere inländische Unternehmen als E-Rechnung ausstellen. Eine E-Rechnung ist eine strukturierte Datei nach der europäischen Norm EN 16931, zum Beispiel XRechnung oder ZUGFeRD ab Version 2.0.1 (außer in den Profilen MINIMUM und BASIC-WL). Ein PDF zählt nicht dazu. Ab dem 1. Januar 2028 gilt die Pflicht für alle, mit wenigen Ausnahmen.
💡 Übrigens: Willst du mit der Umstellung gleich den Rechnungsablauf umbauen, helfe ich dir genau dabei. Wie das abläuft →
E-Rechnung Pflicht 2027: wer ab wann ausstellen muss
Ausstellen musst du ab dem 1. Januar 2027, wenn dein Gesamtumsatz 2026 über 800.000 € lag und du an ein anderes Unternehmen im Inland verkaufst. Lag er nicht darüber, hast du für Leistungen aus 2027 noch eine Schonfrist, ab 2028 nicht mehr. Die Pflicht greift nur, wenn du und dein Kunde beide im Inland ansässig seid.
| Wann | Was gilt |
|---|---|
| seit 1. Januar 2025 | Empfang: Jedes inländische Unternehmen muss E-Rechnungen annehmen können. Ein E-Mail-Postfach reicht dafür aus. |
| bis 31. Dezember 2026 | Rechnungen für Leistungen bis Ende 2026, die du bis zu diesem Tag ausstellst, dürfen noch auf Papier oder, mit Zustimmung des Empfängers, in einem anderen elektronischen Format wie PDF kommen. |
| ab 1. Januar 2027 | Ausstellungspflicht, wenn der Gesamtumsatz im Vorjahr über 800.000 € lag. Wer nicht darüber lag, darf für Umsätze aus 2027 noch wie 2026 abrechnen. |
| bis 31. Dezember 2027 | Rechnungen im EDI-Verfahren bleiben mit Zustimmung des Empfängers zulässig, auch wenn sie die Norm nicht erfüllen. Danach nur noch, wenn sich die Daten in das Normformat übertragen lassen. |
| ab 1. Januar 2028 | Ausstellungspflicht für alle übrigen Unternehmen im Inland, mit wenigen Ausnahmen (siehe unten). |
Rechne Leistungen aus 2026 möglichst noch im Dezember ab. Ob für eine Dezember-Leistung im Januar 2027 noch ein PDF reicht, ist umstritten. Nach dem Gesetzeswortlaut bist du nur mit einer E-Rechnung sicher, unabhängig vom Umsatz.
Auf eine Verschiebung würde ich nicht warten. Der Zentralverband des Deutschen Handwerks fordert sie seit Sommer 2026, beschlossen ist sie nicht. Das BMF-Schreiben vom 15. Oktober 2026 regelt viele Details neu, an den gesetzlichen Stichtagen 2027 und 2028 ändert es nichts.
Ob du über der Grenze liegst, entscheidet dein Gesamtumsatz 2026, nicht die Größe deines Teams. Zur Einordnung: Bei zehn Beschäftigten entspricht die Grenze 80.000 € Umsatz pro Kopf. Kläre deine Zahl aus 2026 mit der Steuerberatung; dieser Artikel ist allgemeine Information und ersetzt keine Steuerberatung.
Was eine E-Rechnung ist – und warum dein PDF keine mehr ist
Eine E-Rechnung ist eine XML-Datei, die eine Software ohne Menschen auslesen kann. Ein PDF ist dagegen ein Dokument zum Ansehen und gilt steuerlich nur als „sonstige Rechnung”.
In der Praxis begegnen dir zwei Formate:
- XRechnung: reines XML, ohne Anzeigeprogramm für Menschen kaum lesbar.
- ZUGFeRD ab Version 2.0.1: ein PDF mit eingebetteter XML-Datei, also ein Hybrid. Die Profile MINIMUM und BASIC-WL reichen nicht, weil sie die Norm nicht erfüllen.
Beim Hybrid gilt: Die XML ist führend. Steht im PDF-Teil etwas anderes als in der XML, zählt die XML. Wer heute im Rechnungslayout von Hand nachbessert und die Daten im System unangetastet lässt, verschickt ab 2027 eine Rechnung, deren gültiger Teil nicht mit dem übereinstimmt, was man sieht. Genau solche Handgriffe suche ich bei der Prozessoptimierung zuerst.
Ein paar Fälle bleiben auch nach 2027 frei, unter anderem Kleinbetragsrechnungen bis 250 € brutto, Rechnungen von Kleinunternehmern und Fahrausweise. Dort ist eine sonstige Rechnung immer zulässig.
Aufbewahren musst du Rechnungen acht Jahre, bei einer E-Rechnung den strukturierten Teil im Original. Ein ausgedrucktes PDF im Ordner reicht dafür nicht. Daneben gelten die GoBD.
Was das BMF-Schreiben vom 15.10.2026 für Hersteller klärt
Das BMF-Schreiben vom 15. Oktober 2026 entschärft die Sonderfälle, die im Herstellergeschäft oft vorkommen: Schlussrechnungen nach Anzahlung, Bruttopreise und kleine Fehler in der Datei. Und es sagt, was droht, wenn statt der E-Rechnung ein PDF rausgeht.
Anzahlungen und Abschläge. Hast du vor dem Pflichtbeginn eine Anzahlungs- oder Abschlagsrechnung gestellt, musste sie keine E-Rechnung sein. Bei der Schlussrechnung beanstandet das Finanzamt bis 30. Juni 2030 nicht, wenn die bereits gezahlten Anzahlungen im strukturierten Teil nur als Summe abgezogen werden (Feld BT-113). Die Einzelheiten wie Entgelt und Steuer stehen dann im Freitextfeld BT-22 oder in einer eingebetteten Anlage. Verkaufst du Sonderanfertigungen mit Anzahlung, gib die beiden Feldnummern deinem Softwareanbieter und spiel eine Schlussrechnung einmal durch.
Bruttopreisrechnungen. Rechnest du mit Bruttopreisen ab, beanstandet das Finanzamt bei E-Rechnungen, die du bis 31. Dezember 2027 ausstellst, nicht, wenn im strukturierten Teil nur die Summen je Steuersatz mit Steuerbetrag stehen. Die einzelnen Positionen gehören dann in eine eingebettete Anlage.
Fehler in der Datei. Verstößt die Datei gegen eine Geschäftsregel der Norm, bleibt sie trotzdem eine E-Rechnung, solange kein Formatfehler vorliegt. Betrifft der Fehler aber eine Pflichtangabe, etwa Steuerbetrag, Leistungsdatum oder Leistungsbeschreibung, ist die Rechnung fehlerhaft. Das nimmt etwas Druck aus den ersten Wochen; die Pflichtangaben musst du trotzdem prüfen.
Folgen. Stellst du statt einer E-Rechnung eine sonstige Rechnung aus, etwa ein PDF, ist das laut BMF keine Ordnungswidrigkeit. Ein Bußgeld droht dafür nicht; stellst du gar keine Rechnung, kann dagegen weiterhin eines drohen. Eine Rechnung im falschen Format ist aber keine ordnungsgemäße Rechnung, und damit ist der Vorsteuerabzug deines Kunden gefährdet. Berichtigen lässt sie sich mit einer E-Rechnung, die sich auf die ursprüngliche Rechnung bezieht. Der Druck kommt also eher aus der Buchhaltung deiner Kunden als vom Finanzamt.
Ausgang: Kann dein System E-Rechnungen erzeugen?
Ob du die Pflicht erfüllst, entscheidet das System, in dem deine Rechnungen entstehen: Rechnungsprogramm, Warenwirtschaft oder ERP müssen die XML nach EN 16931 erzeugen. Eine schöne PDF-Vorlage hilft dabei nicht.
Für Apres Allstars habe ich das ERP selbst gebaut, weil kein Kaufsystem zu unseren Abläufen gepasst hat. Ob gekauft oder selbst gebaut: Diese fünf Fragen zeigen, ob dein System bereit ist:
- Format: Erzeugt dein System XRechnung oder ZUGFeRD ab Version 2.0.1, und zwar aus den Daten statt nachträglich aus dem PDF? Bei ZUGFeRD muss es mindestens das Profil BASIC sein, üblich ist EN 16931; MINIMUM und BASIC-WL reichen nicht.
- Stammdaten: Stehen Kundenadressen, Steuernummern und Zahlungsbedingungen vollständig im System? Was heute jemand von Hand ins Layout schreibt, fehlt in der XML.
- Anzahlungen: Welche offenen Aufträge mit Anzahlung bekommen ihre Schlussrechnung erst nach deinem Pflichtbeginn? Spiel eine davon komplett durch.
- Versand: Auf welchem Weg wollen deine größten Kunden E-Rechnungen empfangen? Der Empfang per E-Mail reicht aus, aber dein Kunde muss die XML auch weiterverarbeiten können.
- Archiv: Wird die XML im Original abgelegt, und bleibt sie acht Jahre auffindbar?
Mach vor dem Jahreswechsel eine Testrechnung an einen Stammkunden und an deine Steuerberatung. Ein Anruf „Kommt die Datei bei euch an?” kostet zehn Minuten und kann dir im Januar Rückläufer ersparen. Und wenn du beim Durchgehen merkst, dass niemand genau weiß, wer eine Rechnung wo anfasst: Diesen Ablauf schaue ich mir beim Prüfstand mit deinen Leuten an.
Eingang: Warum strukturierte Rechnungen dein Backoffice entlasten können
Im Eingang hilft dir die E-Rechnung mehr als im Ausgang. Seit 2025 musst du E-Rechnungen annehmen können, ab 2027 müssen inländische Lieferanten mit über 800.000 € Vorjahresumsatz sie dir schicken. Betrag, Datum, Rechnungsnummer und Positionen stehen dann als Daten in der Datei und müssen nicht mehr aus einem Bild gelesen werden.
Bei Apres Allstars sammelt der Belegbot Rechnungen aus mehreren Quellen ein, ordnet sie den Bankbuchungen zu und liefert seit August 2026 an die Kanzlei. Den Ablauf Schritt für Schritt zeige ich im Belegbot-Artikel.
Die Frage für deinen Eingang: Liest dein Belegwerkzeug die XML aus oder nur das PDF-Bild? Weil die XML führend ist, sollte sie in die Buchhaltung gehen, nicht das, was eine Texterkennung im PDF gefunden hat.
Gern vergessen wird die Freigabe: Wer eine reine XRechnung prüfen soll, braucht ein Anzeigeprogramm oder eine Ansicht im eigenen System. Sonst bleibt die Datei im Postfach liegen.
Pflicht erfüllen oder Rechnungsprozess automatisieren
Die Pflicht erfüllst du mit dem richtigen Format. Zeit sparen kannst du erst, wenn du den Ablauf dahinter gleich mit baust. Sobald Rechnungen in beide Richtungen als Daten laufen, kann das Abtippen an mehreren Stellen wegfallen. Ein Ablauf, der einmal sauber beschrieben ist, lässt sich auf ein neues Format umstellen; einer, der nur im Kopf einer Person existiert, nicht. Warum feste Abläufe vor dem Wachstum kommen, steht im Artikel über die Skalierungsphase.
Ein Beispiel für den Eingang: Eine Lieferantenrechnung kommt als XML, wird mit der Bestellung abgeglichen, geht zur Freigabe an die Person, die bestellt hat, und landet danach mit Beleg bei der Kanzlei. Im Ausgang entsteht die Rechnung aus dem Auftrag, geht als Datei raus, und der Zahlungseingang wird ihr zugeordnet. Wenn bei euch die Rechnung heute noch ausgedruckt, abgetippt und per Mail zur Freigabe geschickt wird: Das ist kein IT-Problem. Das ist ein Prozess, der nie gebaut wurde.
So gehe ich das bei der Prozessoptimierung an: nicht die ganze Firma, sondern der eine Ablauf, der am meisten kostet, durchgegangen mit den Leuten, die ihn täglich machen. Danach rechnen wir, ob sich ein Werkzeug lohnt. Ist die Zahl zu klein, sage ich das, und wir lassen es.
Der Einstieg ist der Prüfstand: ein Tag in deinem Betrieb und ein Tag für Lösung und Einschätzung, beide kostenlos. Am Ende von Tag 2 steht der Festpreis, bevor du irgendetwas kaufst. Die Drittel-Garantie: Du zahlst höchstens ein Drittel von dem, was die Maßnahme einspart oder einbringt.
Bekommst du das Format bis Januar allein hin, reichen die Prüffragen oben. Klemmt dagegen der ganze Rechnungsablauf, ist jetzt ein guter Zeitpunkt, ihn einmal sauber zu bauen.
Häufige Fragen
Welcher Umsatz zählt für die Grenze von 800.000 €?
Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG im Vorjahr, für 2027 also der Umsatz aus 2026. Gemeint ist der Umsatz des ganzen Unternehmens, nicht nur das Geschäft mit Firmenkunden; auch was du in Deutschland über deinen Shop an Privatkunden verkaufst, zählt mit. Lag er über 800.000 €, musst du ab dem 1. Januar 2027 E-Rechnungen ausstellen. Was im Einzelfall dazuzählt, klärst du mit deiner Steuerberatung.
Darf ich ab 2027 noch PDF-Rechnungen schicken?
Für Leistungen ab 2027 an Geschäftskunden im Inland nur noch, wenn dein Gesamtumsatz 2026 nicht über 800.000 € lag, und dann nur mit Zustimmung des Empfängers. Leistungen aus 2026 rechnest du am sichersten noch 2026 ab. Ab 2028 darf niemand mehr ein PDF statt einer E-Rechnung schicken. Ausgenommen bleiben unter anderem Kleinbeträge bis 250 € brutto, Rechnungen von Kleinunternehmern und Fahrausweise.
ZUGFeRD oder XRechnung – was soll ich nehmen?
Beide erfüllen die Pflicht, solange sie der Norm EN 16931 entsprechen, ZUGFeRD also ab Version 2.0.1 und nicht in den Profilen MINIMUM oder BASIC-WL. Der Unterschied liegt in der Handhabung: Bei ZUGFeRD sieht dein Kunde ein normales PDF, und seine Software liest die eingebettete XML. Eine XRechnung ist reines XML und braucht zum Lesen ein Anzeigeprogramm. Kann dein System beides, richte dich nach dem, was deine größten Kunden verarbeiten.
Was gilt für Anzahlungs- und Abschlagsrechnungen?
Anzahlungs- und Abschlagsrechnungen, die du vor Beginn deiner Pflicht stellst, müssen keine E-Rechnung sein. Für die Schlussrechnung gilt bis 30. Juni 2030 eine Nichtbeanstandungsregel: Die bereits gezahlten Anzahlungen dürfen als Summe im Feld BT-113 stehen, die Einzelheiten im Freitextfeld BT-22 oder in einer eingebetteten Anlage. So steht es im BMF-Schreiben vom 15. Oktober 2026.
Was passiert, wenn ich keine E-Rechnung ausstelle?
Stellst du statt einer E-Rechnung eine sonstige Rechnung aus, etwa ein PDF, droht dafür laut BMF-Schreiben vom 15. Oktober 2026 kein Bußgeld. Gar keine Rechnung zu stellen, kann dagegen ein Bußgeld kosten. Eine Rechnung im falschen Format ist aber keine ordnungsgemäße Rechnung, und dann ist der Vorsteuerabzug deines Kunden gefährdet. Rechne also damit, dass deine Kunden nachfragen und eine E-Rechnung verlangen, mit der du die alte Rechnung berichtigst.
Brauche ich die E-Rechnung auch im Geschäft mit Österreich?
Nein, die deutsche Pflicht gilt nur, wenn du und dein Kunde beide im Inland ansässig seid. Das gilt auch umgekehrt: Sitzt dein Betrieb in Salzburg und hast du keine Betriebsstätte in Deutschland, betrifft sie dich auch bei Kunden in Bayern nicht; eine deutsche Umsatzsteuer-Registrierung allein ändert daran nichts. Österreich selbst kennt keine allgemeine E-Rechnungspflicht zwischen Unternehmen. Nur wer an Bundesdienststellen liefert, muss dort seit 1. Januar 2014 strukturiert elektronisch abrechnen; für Lieferanten aus dem Ausland gilt das nur, soweit es technisch möglich ist.
Quellen
Bundesministerium der Finanzen: Fragen und Antworten zur E-Rechnung (Stand 03/2026) · § 14 Abs. 1, Abs. 2 Satz 2 Nr. 1 und Abs. 5 Satz 2, § 14b Abs. 1, § 19 Abs. 2, § 26a und § 27 Abs. 38 Nr. 1–3 UStG in der ab 1. Januar 2025 geltenden Fassung · § 33 Satz 4, § 34 Abs. 1 Satz 2 und § 34a UStDV · BMF-Schreiben vom 15.10.2025 zur Einführung der obligatorischen E-Rechnung · Abschnitt 15.2a Abs. 1 und 1a UStAE · BMF-Schreiben vom 15.10.2026, III C 5 - S 7287-a/00019/021/017 (Rn. 2–4, 17–19, 22–23, 28) · EN 16931-1 (Felder BT-22, BT-113) · GoBD, BMF-Schreiben vom 28.11.2019, zuletzt geändert am 14.07.2025 · Zentralverband des Deutschen Handwerks (zdh.de): ZDH kompakt „Verschiebung der E-Rechnungspflicht auf den 1. Januar 2028” · Unternehmensserviceportal Österreich (usp.gv.at): e-Rechnung; § 5 IKTKonG. Stand: 30. Oktober 2026. Die Hinweise sind allgemeine Informationen und ersetzen keine Steuerberatung.
Dein Betrieb steckt genau hier fest? Das löse ich →